افزایش اهمیت امنیت عرضه و یکپارچهسازی زنجیره ارزش آلومینا
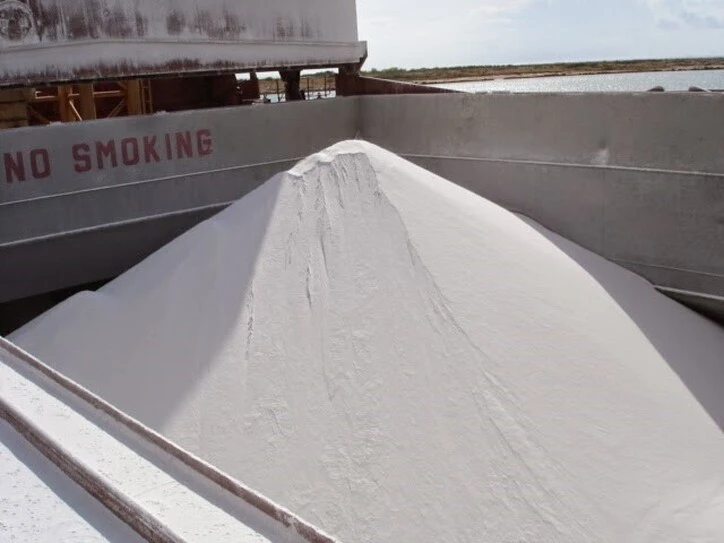
 باشگاه آلومینیوم: بازار جهانی بوکسیت و آلومینا در حال حرکت به سمت ساختاری سیاستمحورتر و یکپارچهتر است و عواملی مانند ملیگرایی منابع، امنیت عرضه، هزینههای تولید و تحولات ژئوپلیتیکی اهمیت بیشتری پیدا کردهاند. چین همچنان محور اصلی تقاضای آلومینا است، در حالی که اندونزی با محدودیت صادرات و توسعه بخش پاییندستی، استرالیا با اتکا به زیرساخت و ثبات عرضه و برزیل با ظرفیت تنوعبخشی به منابع، نقشهای متفاوتی در زنجیره جهانی دارند.
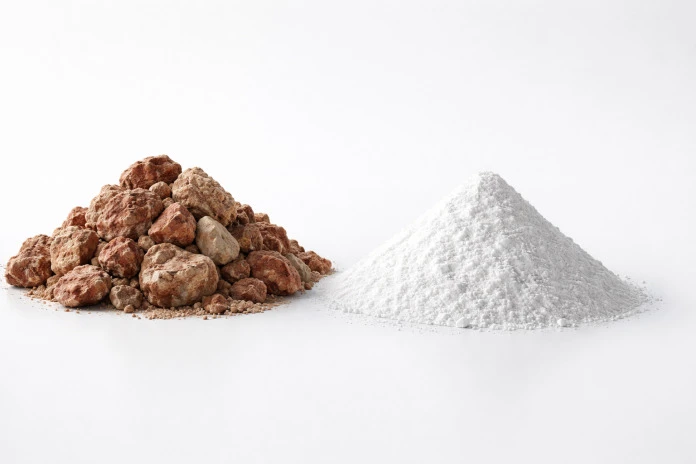
به گزارش باشگاه آلومینیوم، بازار جهانی بوکسیت و آلومینا در حال ورود به مرحلهای است که پویاییهای منطقهای، سیاستهای دولتی، ملیگرایی منابع و رقابتپذیری هزینهای بیش از حجم تولید بر روند بازار اثر میگذارند. در این شرایط، تغییر زنجیرههای تامین و تحولات ژئوپلیتیکی، شرکتها را به سمت راهبردهای بلندمدتتر و تصمیمگیری مبتنی بر داده سوق داده است.
چین همچنان محور اصلی تقاضای جهانی آلومینا است، اما محدودیت منابع بوکسیت داخلی، وابستگی این کشور به واردات را افزایش داده و آسیبپذیریهای زنجیره تامین را بیشتر کرده است. در اندونزی، محدودیتهای صادراتی و تمرکز بر ایجاد ارزش افزوده در بخش پاییندستی، این کشور را به سمت توسعه ظرفیت پالایش آلومینا سوق میدهد. استرالیا نیز با برخورداری از زیرساخت معدنی توسعهیافته و ثبات مقرراتی، یکی از ارکان عرضه جهانی باقی مانده، هرچند افزایش هزینهها و فشارهای زیستمحیطی میتواند بر رقابتپذیری آن تاثیر بگذارد. در همین حال، برزیل با ذخایر باکیفیت و موقعیت جغرافیایی مناسب، گزینهای برای تنوعبخشی به منابع عرضه و کاهش ریسکهای زنجیره تامین محسوب میشود.
در بخش رقابتی، حرکت صنعت به سمت یکپارچهسازی زنجیره ارزش از استخراج تا پالایش اهمیت بیشتری پیدا کرده است. با این حال، کنترل زنجیره بهتنهایی کافی نیست و شرکتها باید امنیت عرضه، قراردادهای بلندمدت، سرمایهگذاری مبتنی بر داده و همکاریهای منطقهای را در اولویت قرار دهند. همزمان، گذار انرژی و افزایش تقاضا برای آلومینیوم کمکربن میتواند ساختار هزینهها و مزیت رقابتی تولیدکنندگان را تغییر دهد.
در مجموع، بازار بوکسیت و آلومینا در حال تبدیل شدن به بازاری ساختاریافتهتر و سیاستمحورتر است. در سالهای آینده، توانایی شرکتها در مدیریت جریانهای تجاری، تضمین مواد اولیه، شناسایی ریسکهای نوظهور و تطبیق با روندهای بلندمدت تقاضا، نقش تعیینکنندهای در حفظ رقابتپذیری خواهد داشت.