پرسش و پاسخ ايسنا با بهمني درباره تخلف بانكها رييسكل بانك مركزي: مستند بدهيد ما برخورد ميكنيم
 در فضاي اخبار و رخدادهاي اقتصادي كه اكثرا در جهت هدفمند كردن يارانههاست، وضعيت نظام بانكي كشور و كمتوجهي بسياري از بانكها و موسسات غيرمجاز به بسته سياستي ـ نظارتي بانك مركزي مصداق كمتوجهي به قوانين و آييننامههاي نهاد ناظر بر بانكهاست.
در فضاي اخبار و رخدادهاي اقتصادي كه اكثرا در جهت هدفمند كردن يارانههاست، وضعيت نظام بانكي كشور و كمتوجهي بسياري از بانكها و موسسات غيرمجاز به بسته سياستي ـ نظارتي بانك مركزي مصداق كمتوجهي به قوانين و آييننامههاي نهاد ناظر بر بانكهاست.
پس از ادغام ادارات نظارت بانك مركزي، ضعف نظارت اين بانك خود را نشان داد و موسسات مالي و اعتباري غيرمجاز كه رشد خود را براي مدتي به دليل نظارت موفق بانك مركزي متوقف كرده بودند، فرصت را غنيمت شمرده و به تاختوتاز در عرصه پولي كشور پرداختهاند.
بسياري از بانكهاي تجاري هم تقريبا قوانين بسته سياستي ـ نظارتي بانك مركزي را رعايت نميكنند. بيتمايلي بانكها به خصوص بانكهاي تازه خصوصيشده در ارائه تسهيلات عقود مبادلهاي را ميتوان در سختگيريهاي بيمورد براي تامين ضامن اين تسهيلات مشاهده كرد.
گرچه شايد نرخ 12 درصدي سود تسهيلات عقود مبادلهاي براي بانكها سودده نباشد اما اين مجوزي براي عدول از قوانين صريح بسته بانك مركزي به شمار نميرود.
اين انحرافها تا آنجا پيش رفته كه به تغيير ماهيت عقود انجاميده است و عقود مبادلهاي در قالب عقود مشاركتي كه محدوديتي در سوددهي ندارند عرضه ميشوند.
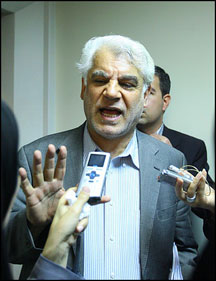
خبرنگار بانك و بيمه خبرگزاري دانشجويان ايران (ايسنا)، در همين زمينه گفتوگويي با رييسكل بانك مركزي انجام داده است. محمود بهمني با اينكه سعي در انكار تمامي موارد تخلف دارد اما احتمالا بهتر از هر كسي از تمام اين موارد باخبر است.
* آقاي دكتر! آيا ميپذيريد كه امر نظارت در بانك مركزي تضعيف شده است و بانكها و موسسات غيرمجاز، تقريبا به قوانين بسته بيتوجهند؟
ـ خير!
* به عنوان مثال، بانك تازه خصوصي شده (...) اخيرا تسهيلات فروش اقساطي خودرو كه در قالب عقود مبادلهاي است را با سود 21 درصد عرضه ميكند و اين را به صراحت در شعب خود اعلام ميكند.
ـ خير. فروش اقساطي در قالب عقود مبادلهاي است و سود اين نوع تسهيلات براي مدت كمتر از دو سال، 12 درصد و بيشتر از دو سال 14درصد است و ارقام بيش از اين تخلف محسوب ميشود.
* ولي اين تخلف انجام ميشود پس چرا در عين آشكاري با آنها برخورد نميشود؟
ـ چرا. ما برخورد ميكنيم. يك مستند به من بدهيد اگر من برخورد نكردم شما محق هستيد.
* آقاي دكتر اين موضوع به صراحت در شعب اين بانك مطرح ميشود.
ـ شما بگوييد، ما برخورد ميكنيم.
* موسسه مالي و اعتباري (.....) در مدت كوتاهي 50 شعبه در شهر تهران راهاندازي كرده است. چرا با آنها برخورد نميشود؟
ـ هيچ كس به دليل نظارت قوي ما، نميتواند چنين كاري انجام بدهد. بانكي كه پنج سال است فعاليت ميكند هنوز 50 شعبه ندارد. من اسم موسسهاي را كه گفتيد تازه دارم ميشنوم. اين موسسه اصلا مجوز ندارد.
* آيا همين كه شما از اصلا وجود چنين موسسهاي خبر نداريد، نشان نميدهد كه نظارت شما بيش از پيش تضعيف شده است؟
ـ نشاني و تلفن اين موسسه را به من بدهيد.
* البته وظيفه رسانه چنين كاري نيست ولي همين موسسه سايت اينترنتي هم دارد.
ـ ......
* نفرموديد كه آيا قبول داريد نظارت بانك مركزي ضعيف شده است؟
خير، اصلا. دامنه نظارت بانك مركزي بسيار گستردهتر از قبل شده است. زماني شما در محدوده يك در يك فعاليت ميكنيد اما بعد آن را تبديل به محدود 100 در 100 ميكنيد. بانك مركزي جهتگيري كرده است كه نظارتها را استاني كند و همين امر به تقويت نظارت منجر ميشود.
* ظاهرا به تقويت منجر نشده است. با چه برنامهاي با آنها برخورد خواهيد كرد؟
ـ با هر نوع تخلفي از سوي موسسات پولي و اعتباري برخورد ميشود. در حال كار كردن روي نرخها در بسته بانك مركزي براي سال 90 هستيم تا اين مسائل كه دغدغه شماست برطرف شود و جلوي تخلفات به صورت خودكار گرفته شود.
* حالا قرار شده تا صرافيها كار حوالههاي ارزي را انجام بدهند. آيا ضعف نظارت، در همين موارد مشكلزا نخواهد شد؟
ـ خير، ما ضعف نظارت نداريم. بر كار صرافيها هم حتما نظارت خواهيم كرد و با كوچكترين تخلف برخورد ميشود. صرافيهاي آزاد مختار هستند كه هر نوع پولي را حواله كنند.
* به عنوان آخرين سوال آيا شوراي پول و اعتبار اجازه ارائه سود بالاتر براي يارانههاي نقدي در سپردههاي ويژه را خواهد داد؟
ـ كار خوبي است و بانكها در حال فكر كردن روي اين موضوع هستند.
گفتوگو از خبرنگار بانك و بيمه ايسنا: هادي احمدي