از گینه تا خلیجفارس؛
چگونه بوکسیت، تعرفهها و لجستیک نقشه بازار آلومینیوم را تغییر میدهند؟
 باشگاه آلومینیوم: بازار آلومینیوم در اواخر سال 2026، تحتتاثیر عواملی فراتر از قیمت شاخص آلومینیوم در بورس فلزات لندن (LME) قرار دارد. امنیت تامین بوکسیت، دسترسی به آلومینا، اختلالات ژئوپلیتیکی، مذاکرات تعرفهای، تنوعبخشی به مسیرهای لجستیکی و پریمیومهای منطقهای، بیش از گذشته تعیین میکنند که فلز به کدام بازارها منتقل شود و خریداران چه قیمتی بپردازند.
بهگزارش باشگاه آلومینیوم، از بررسی مجدد داراییهای کارائیبی شرکت روسال (RUSAL) و تامین بوکسیت اودیشا توسط ودانتا (Vedanta)، تا افزایش عمر معادن برزیل و بازسازی زنجیره تامین گینه توسط شرکت امارات گلوبال آلومینیوم (EGA)، تولیدکنندگان درحال تقویت کنترل خود بر مواد اولیه حیاتی هستند.
همزمان، ایالاتمتحده همچنان بهشدت به واردات بوکسیت و آلومینا وابسته است، درحالیکه اروپا و آسیا روندهای کاملاً متفاوتی را در پریمیوم آلومینیوم تجربه میکنند.
این تحولات نشان میدهند که دسترسی فیزیکی به فلز به عاملی منطقهای تبدیل شده است؛ هرچند آلومینیوم همچنان در بازار جهانی معامله میشود.
1- تضمین مواد اولیه؛ از امنیت معدن تا زنجیره یکپارچه تولید آلومینیوم
نخستین نشانه از بخش بالادستی زنجیره ارزش آغاز میشود بهطوریکه براساس گزارشها، شرکت روسال درحال بررسی خریداران احتمالی برای شرکت Windalco، فعال در حوزه تولید بوکسیت و آلومینا در جامائیکا است. این واحد در سال 2025 حدود 1٫57 میلیون تن بوکسیت و 396 هزار تن آلومینا تولید کرده است.
روسال همچنین درحال ارزیابی فروش سهم خود در شرکتBauxite Company of Guyana Inc است. این شرکت ظرفیت اسمی طراحیشدهای معادل 1٫7 میلیون تن در سال دارد، اما از سال 2020 تاکنون غیرفعال بوده است.
در نیمه نخست سال 2026، ارزش واردات بوکسیت آمریکا 14٫5 درصد کاهش یافت و به 68٫46 میلیون دلار رسید؛ درحالیکه حجم واردات با رشد 6٫9 درصدی به 1٫27 میلیون تن افزایش پیدا کرد.
جامائیکا با تامین 948٬333 تن، معادل 74٫4 درصد از حجم واردات گزارششده، بزرگترین تامینکننده این محمولهها بود.
برزیل؛ افزایش عمر معادن و تداوم تولید
در برزیل، شرکت Mineração Rio do Norte (MRN) قصد دارد ازطریق پروژهNovas Minas حدود 9 میلیارد رئال برزیل، معادل 1٫8 میلیارد دلار، سرمایهگذاری کند تا فعالیت مجموعه معدنی خود در ایالت پارا را تا سال 2041 ادامه دهد. ایجاد پنج سایت معدنی جدید به این شرکت امکان میدهد تولید بوکسیت خود را در سطح 12٫5 میلیون تن در سال حفظ کند.
حدود 69 درصد از این تولید به پالایشگاههای آلومینای برزیل اختصاص مییابد. از سهامداران MRN میتوان به شرکتهای گلنکور، ریوتینتو و آلکوا اشاره نمود.
هند؛ حرکت بهسمت زنجیره یکپارچه تولید
هند نیز راهبرد مشابهی را دنبال میکند. ایالت اودیشا، بوکسیت موردنیاز پالایشگاه شرکت ودانتا در لانجیگار را متعهد شده است و این شرکت یک برنامه سرمایهگذاری پیشنهادی به ارزش یک تریلیون روپیه هند، معادل 10٫42 میلیارد دلار، درنظر دارد.
این برنامه شامل موارد زیر است:
احداث کارخانه ذوب آلومینیوم با ظرفیت 3 میلیون تن در سال در دهنکنال
احداث پالایشگاه آلومینا با ظرفیت 6 میلیون تن در سال در رایادا
توسعه ظرفیت موجود کارخانه جارسوگودا بهمیزان یک میلیون تن در سال
درصورت تحقق برنامهها، ظرفیت تجمعی تولید آلومینیوم شرکت ودانتا در اودیشا میتواند به 6 میلیون تن در سال برسد و بیش از 200 هزار فرصت شغلی ایجاد کند.
ویتنام؛ توسعه زنجیره ارزش آلومینیوم
ویتنام نیز درحال حرکت بهسمت مراحل پاییندستی زنجیره تولید است. در استان لام دونگ، تولید آلومینا طی 9 ماه نخست سال 2026 به حدود یک میلیون تن رسید که نسبت به مدت مشابه رشد 1٫7 درصدی داشت. استخراج بوکسیت نیز 19 درصد افزایش یافت.
کارخانه الکترولیز آلومینیوم داک نونگ، با حمایت شرکتTran Hong Quan Metallurgical Co Ltd.، ظرفیت طراحیشدهای معادل 450 هزار تن در سال دارد. انتظار میرود این کارخانه پس از اجرای فاز سوم در سهماهه نخست سال 2027 به ظرفیت کامل برسد.
2- از گینه تا خلیجفارس؛ چگونه لجستیک و سیاست تجاری نقشه فیزیکی آلومینیوم را تغییر میدهند؟
مواد اولیه تنها زمانی ارزشمند هستند که بتوان آنها را بهصورت مطمئن جابهجا کرد. این موضوع بهویژه در منطقه خلیجفارس اهمیت فزایندهای یافته است.
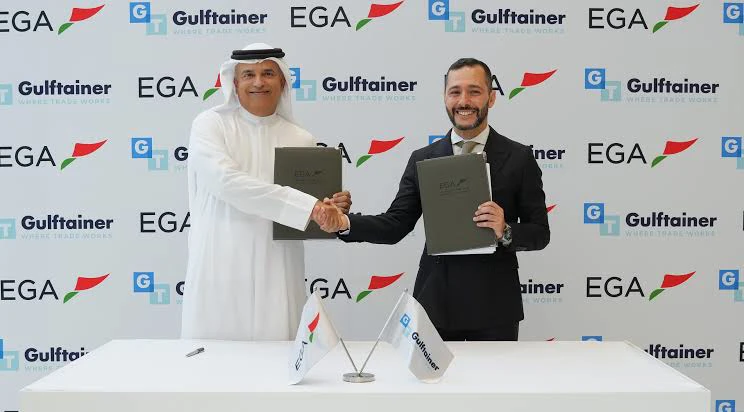
شرکت امارات گلوبال آلومینیوم(EGA) توافقنامهای با شرکت Gulftainer امضا کرده است تا در سال نخست حداکثر 250 هزار تن آلومینیوم را از مسیر ساحل شرقی امارات متحده عربی جابهجا کند. این حجم در سال دوم به 300 هزار تن افزایش خواهد یافت.
EGA در سال 2025 بیش از 2٫83 میلیون تن فلز ریختهگریشده را در بیش از 50 کشور بهفروش رساند.
این توافق، تلاشی برای ایجاد مسیرهای جایگزین لجستیکی و افزایش تابآوری زنجیره تامین یکی از تولیدکنندگان بزرگ جهانی آلومینیوم است.
همین راهبرد در بخش بالادستی نیز دیده میشود. توافق تمدیدشدهEGA با شرکتCompagnie des Bauxites de Guinée (CBG) ، امکان تامین حداکثر 4٫9 میلیون تن بوکسیت گینه در سال را تا سال 2044 فراهم میکند.
وابستگی جغرافیایی در تجارت آلومینا
تجارت آلومینا نیز نشانههایی از وابستگی شدید به مناطق خاص عرضه دارد. واردات آلومینا به ایالاتمتحده در نیمه نخست سال 2026 به 712 هزار تن رسید که نسبت به مدت مشابه سال قبل 2٫7 درصد افزایش داشت.
برزیل: تامین 568 هزار تن، معادل تقریباً 80 درصد کل واردات
چین: افزایش 12 درصدی محمولهها به 26٬700 تن
جامائیکا: کاهش 76 درصدی محمولهها به 14 هزار تن
با این حال، واردات آلومینا به آمریکا در سهماهه دوم بهتنهایی 25 درصد کاهش یافت؛ موضوعی که نشان میدهد جریانهای تجاری میتوانند در مدت کوتاهی تغییرات شدیدی را تجربه کنند.
اروپا؛ ریسکهای متفاوت در زنجیره تامین
در اروپا، نوع دیگری از ریسک زنجیره تامین مطرح است. شرکت آگینیش آلومینا درحال رایزنی با سیاستگذاران ایرلند است؛ زیرا کمیسیون اروپا درحال بررسی اقداماتی است که ممکن است بر صادرات آلومینای کارخانه این شرکت در لیمریک به روسیه تاثیر بگذارد.
این کارخانه در سال جاری 422٬474 تن آلومینا به ارزش 119٫5 میلیون یورو، معادل 133٫83 میلیون دلار، به روسیه ارسال کرده است. متوسط حجم محمولهها حدود 70٬412 تن در ماه گزارش شده است. اگر محدودیتهای تجاری اعمال شوند، ممکن است مسیرهای صادراتی و توازن عرضه آلومینا در اروپا و روسیه تغییر کنند.
تفاوت پریمیوم آلومینیوم در آسیا و اروپا
بازار آسیا شرایط متفاوتی دارد. پریمیوم آلومینیوم آسیا به 202 دلار در هر تن کاهش یافت.
افزایش موجودی انبارها و ضعف تقاضا بر بازار آسیا فشار وارد میکنند؛ هرچند شرایط بازار ویتنام و تایلند نسبتاً بهتر بوده است.
3- قیمتها همچنان حمایت میشوند، اما بازار انتخابگرتر شده است
اختلالات عرضه، حتی با وجود تفاوت شرایط بنیادی بازارهای منطقهای، نوعی کف حمایتی برای قیمت آلومینیوم ایجاد کردهاند.
براساس گزارش بانک OCBC، روند بازیابی تولید آلومینیوم در منطقه خلیجفارس بهشدت کند شده است. رشد ماهانه تولید کشورهای شورای همکاری خلیجفارس(GCC) از 6٫2 درصد در ژوئن به 2 درصد در آگوست کاهش یافت.
بازیابی تولید شرکتEGA نیز تدریجی بوده است؛ بهطوریکه تا اواخر آگوست تنها 25 درصد از سلولهای احیای الکترولیتی کارخانه الطویله به مدار بازگشته بودند.
در همین زمان، تولید آلومینیوم چین در آگوست نسبت به مدت مشابه سال قبل 4٫7 درصد افزایش یافت. صادرات آلومینیوم خام و محصولات آلومینیومی چین نیز 17٫3 درصد رشد کرد. بنابراین، چین بخشی از کمبود عرضه ناشی از اختلالات منطقه خلیجفارس را جبران میکند.
تاثیر عوامل کلان بر قیمت آلومینیوم
تصویر کلی بازار کالاها نیز از فرضیه فشار ناشی از اختلال عرضه حمایت میکند.
طبق گزارش بانک ANZ، قیمت آلومینیوم در سپتامبر 1٫1 درصد افزایش یافت و حدود 23 درصد بالاتر از سطح مدت مشابه سال قبل بود. اختلالات خاورمیانه و افزایش قیمت انرژی از عوامل موثر بر این رشد عنوان شدهاند.
با این حال، افزایش نرخ حملونقل دریایی هزینهها را نیز بالا برده است. بنابراین، تولیدکنندگان و صادرکنندگان لزوماً تمام افزایش قیمت جهانی فلز را بهعنوان سود بیشتر دریافت نمیکنند.